

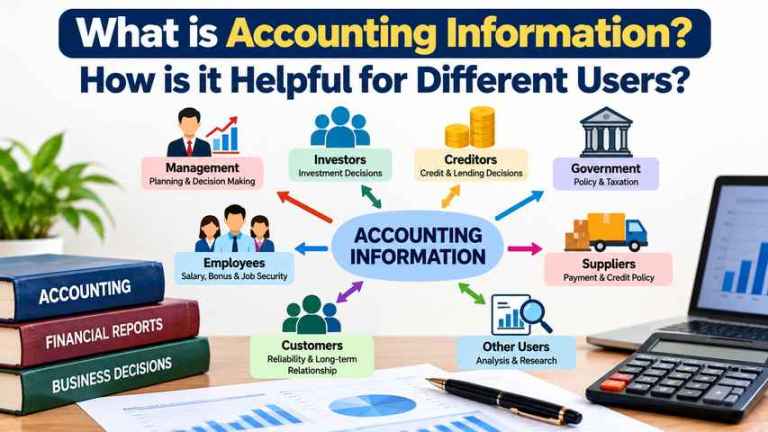
Accounting को ज़्यादातर Students सिर्फ़ “हिसाब-किताब लिखना” समझते हैं। लेकिन Business में Accounting का असली काम इससे आगे जाता है: लेन-देन को इस तरह तैयार करना कि कोई Manager, Investor या Bank उसे देखकर सही फ़ैसला ले सके। यही तैयार की हुई जानकारी Accounting Information कहलाती है। इस गाइड में हम इसका अर्थ, इसके बनने की Process, अलग-अलग Users के लिए इसकी उपयोगिता, एक पूरा Numerical Example, अच्छी Information की विशेषताएँ और Exam में इस Question का Answer लिखने का तरीका आसान भाषा में समझेंगे।
ध्यान दें: GNDU के M.Com Management Accounting and Control Systems Syllabus के शुरुआती Topics में Accounting as a Management Information System और Users of Accounting Information का ज़िक्र है। अपने Batch का Official Syllabus ज़रूर मिला लें। GNDU का Syllabus आप यहाँ देख सकते हैं, और University की पक्की जानकारी के लिए official वेबसाइट gndu.ac.in है। GnduPapers.com GNDU की official वेबसाइट नहीं है।
Accounting Information का अर्थ
Business में रोज़ बहुत से लेन-देन होते हैं। जब इन्हें Record, Classify, Summarize और Analyze करके ऐसे रूप में रखा जाता है कि Users उससे Decision ले सकें, तो वह Accounting Information बनती है। आसान शब्दों में, Accounting Information वह व्यवस्थित जानकारी है जो किसी Business की Financial Activities, Performance, Financial Position, Cash और Costs के बारे में बताती है।
Data और Information का फ़र्क
मान लीजिए किसी Business के पास सिर्फ़ ये आँकड़े हैं: Sales 20 लाख रुपये, Purchases 12 लाख, Expenses 4 लाख, Cash 3 लाख और Debtors 5 लाख। यह सिर्फ़ Raw Data है। इसे Process करने पर कई जवाब मिलते हैं। मोटे हिसाब से Profit 20 − 12 − 4 = 4 लाख रुपये बनता है। ग्राहकों से 5 लाख रुपये आना बाकी है। Cash की स्थिति दिखती है और यह भी कि खर्च कहाँ बढ़ रहे हैं। जब ये जवाब Decision के काम आने लगते हैं, तब Data Information बन जाता है।
Accounting Information कैसे तैयार होती है
यह Information अचानक नहीं बनती। इसके पीछे एक क्रम होता है।
- Transactions की पहचान: सिर्फ़ वही लेन-देन लिखे जाते हैं जिन्हें पैसों में नापा जा सके, जैसे माल की खरीद-बिक्री, Salary, Rent, Machinery की खरीद और Loan।
- Recording: इन्हें Journal और Cash Book जैसी Books में क्रम से लिखा जाता है। उदाहरण के लिए, 50,000 रुपये का माल Cash में खरीदा गया, तो इसकी Entry लिखी जाएगी।
- Classification: Entries को Ledger Accounts में बाँटा जाता है, जैसे Sales Account, Purchases Account, Rent Account, Cash Account और Debtors Account।
- Summarization: Accounts के Balances से Trading Account, Profit and Loss Account, Balance Sheet और Cash Flow Statement बनते हैं।
- Analysis और Interpretation: आँकड़ों का मतलब निकाला जाता है। इसके लिए Ratio Analysis, Comparative Analysis, Trend Analysis और Budget से तुलना जैसे तरीके इस्तेमाल होते हैं। जैसे अगर Sales बढ़ रही है पर Profit घट रहा है, तो उसका कारण खोजना ज़रूरी हो जाता है।
- Reporting: अलग-अलग Users तक उनकी ज़रूरत की Report पहुँचाई जाती है। Management को विस्तृत Reports मिलती हैं, जबकि बाहर के लोगों को आम तौर पर Financial Statements मिलते हैं।
Information की ज़रूरत क्यों पड़ती है
Management को लगातार फ़ैसले लेने पड़ते हैं: कौन सा Product ज़्यादा Profit देता है, खर्च कहाँ घट सकता है, नई Machinery खरीदें या नहीं, Loan लें या नहीं, ग्राहकों को कितना Credit दें और अगले साल का Budget कितना रखें। इन सबके लिए भरोसेमंद जानकारी चाहिए। इसीलिए Accounting Information को Business के Decision-making की नींव कहा जाता है।
Accounting Information के Users
Users को दो हिस्सों में बाँटा जाता है। Internal Users वे हैं जो Organization के अंदर हैं, जैसे Management, Owners और Employees। External Users वे हैं जो बाहर हैं, पर जिनका Business में पैसे या नियमों का हित है, जैसे Investors, Banks, Creditors, Suppliers, Government, Customers और Financial Analysts। हर User को अपनी अलग वजह से जानकारी चाहिए।
Management
Management इस Information का सबसे बड़ा Internal User है, क्योंकि Business चलाने के सारे फ़ैसले उसी के हाथ में होते हैं।
- Planning: अगर पिछले साल Sales 50 लाख रुपये थी और इस साल 15 प्रतिशत बढ़ने की उम्मीद है, तो अगले साल का Target 57.5 लाख रुपये बनता है और उसी के हिसाब से Budget तैयार होता है।
- Decision Making: Product खुद बनाएँ या बाहर से खरीदें, पुरानी Machinery ठीक कराएँ या नई लें, किसी Product का Production बढ़ाएँ या घटाएँ, ऐसे फ़ैसले Cost और Profit के आँकड़ों से ही होते हैं।
- Control: Actual खर्च की तुलना Budget या Standard Cost से की जाती है। अगर किसी Department का खर्च Budget से ज़्यादा है, तो Management उसकी वजह खोजता है।
- Performance Evaluation: मान लीजिए Branch A ने 10 लाख रुपये का Profit कमाया और Branch B ने 6 लाख का। इन आँकड़ों से Management दोनों की तुलना कर सकता है, पर उसे यह भी देखना चाहिए कि दोनों की Sales और लगी हुई Capital कितनी थी।
Owners और Investors
Owners और Shareholders जानना चाहते हैं कि उनका लगाया पैसा सही इस्तेमाल हो रहा है या नहीं: Profit कितना हुआ, Assets और Liabilities कितनी हैं और Investment पर Return कैसा है। नया Investor पैसा लगाने से पहले Profitability, Earnings, Cash की स्थिति और Liabilities देखता है, ताकि तय कर सके कि इसमें पैसा लगाना ठीक रहेगा या नहीं।

Employees
Employees की रुचि Business की सेहत में इसलिए होती है, क्योंकि Salary में बढ़ोतरी, Bonus और Job की सुरक्षा उसी पर निर्भर करती है। लगातार घाटे में चल रही कंपनी में Job Security का सवाल खड़ा हो सकता है।
Banks, Creditors और Suppliers
जो भी पक्ष Business को उधार पर पैसा या माल देता है, वह एक ही बात जानना चाहता है: पैसा समय पर लौटेगा या नहीं। Bank Loan देने से पहले Profitability, Cash Flow, मौजूदा Liabilities, Assets और Repayment की क्षमता देखता है। Supplier, जैसे कोई 20 लाख रुपये का माल उधार देने वाला हो, तो Liquidity, पिछला Payment Record और कुल Financial Position देखकर तय करता है कि कितना Credit दे और किन शर्तों पर। इन सबके लिए Liquidity, यानी जल्दी चुकाने की ताकत, सबसे ज़रूरी चीज़ होती है।
Government, Tax Authorities और Regulators
Government को Income Tax, GST और दूसरे Taxes की गणना, नियमों के पालन और आर्थिक आँकड़ों के लिए Business के Records चाहिए होते हैं। Tax Authorities इन Records से Taxable Income और Tax Liability का आकलन करते हैं। Regulators कंपनियों की Financial Reporting और नियमों के पालन पर नज़र रखने के लिए जानकारी देखते हैं। साफ़-सुथरे Records Business को भी यह सब पूरा करने में मदद करते हैं।
Customers
आम ग्राहक को Accounting Information की ज़रूरत कम पड़ती है। पर जब कोई ग्राहक लंबे समय का Contract करे, बड़ी Advance Payment दे या किसी Supplier पर लंबे समय तक निर्भर रहने वाला हो, तब उस Business की Financial Stability उसके लिए मायने रखती है।
Financial Analysts
Financial Analysts कंपनियों की Ratios निकालते हैं, Profitability की तुलना करते हैं, Trends पहचानते हैं और अलग-अलग कंपनियों की आपस में तुलना करते हैं। उनके सारे विश्लेषण का आधार Accounting Information ही होती है।
Internal और External Users में अंतर
- Meaning: Internal Users Organization के अंदर के लोग हैं, External Users बाहर के।
- Examples: Management, Owners और Employees बनाम Investors, Banks, Creditors और Government।
- मुख्य उद्देश्य: Internal Users को Planning, Control और Decision के लिए जानकारी चाहिए, External Users को Investment, Lending और नियमों के पालन के लिए।
- Information का रूप: Internal Users को ज़रूरत के हिसाब से ज़्यादा विस्तृत और बार-बार मिलने वाली जानकारी मिल सकती है, जबकि External Users को आम तौर पर Financial Statements जैसी Reports मिलती हैं।
- दायरा: Internal Users किसी ख़ास Department या Activity की जानकारी भी माँग सकते हैं, जबकि External Users की रुचि पूरी कंपनी की Financial Condition में होती है।
एक पूरा Example: ABC Ltd.
नीचे के आँकड़े काल्पनिक हैं और सिर्फ़ समझाने के लिए हैं। ABC Ltd. एक Manufacturing Company है। इस साल उसके Records में ये आँकड़े हैं: Sales 100 लाख रुपये (यानी 1 करोड़), Production Cost 65 लाख, Administrative Expenses 15 लाख, Finance Cost 5 लाख, Cash 8 लाख, Debtors 20 लाख और Current Liabilities 18 लाख।
अब इन आँकड़ों से Information निकालते हैं।
- Gross Profit यानी Sales में से Production Cost घटाने पर: 100 − 65 = 35 लाख रुपये, जो Sales का 35 प्रतिशत है।
- सारे खर्च घटाने के बाद मोटे हिसाब से Profit: 100 − 65 − 15 − 5 = 15 लाख रुपये, यानी Sales का 15 प्रतिशत।
- Liquidity: Cash और Debtors मिलाकर 8 + 20 = 28 लाख रुपये हैं, जबकि Current Liabilities 18 लाख हैं। 28 ÷ 18 लगभग 1.56 होता है। यानी Liabilities चुकाने के लिए जल्दी मिलने वाली रकम काफ़ी दिखती है। इस हिसाब में Stock शामिल नहीं है, क्योंकि उसका आँकड़ा दिया नहीं गया।
- Administrative खर्च: 15 लाख रुपये, यानी Sales का 15 प्रतिशत।
अब एक काल्पनिक तुलना जोड़ते हैं। मान लीजिए पिछले साल Sales 90 लाख और Administrative खर्च 10 लाख रुपये था। तब पिछले साल यह खर्च Sales का लगभग 11.1 प्रतिशत था। इस साल Sales 100 लाख हुई, यानी लगभग 11.1 प्रतिशत बढ़ी, पर Administrative खर्च 10 से बढ़कर 15 लाख हो गया, यानी 50 प्रतिशत बढ़ा। इससे Management को साफ़ दिखता है कि Sales अच्छी है, पर यह खर्च Sales से कहीं तेज़ी से बढ़ रहा है, और अब फ़ैसला यह बनता है कि इसे कैसे काबू में किया जाए।
एक ही जानकारी से बाकी Users क्या देखते हैं:
- Bank: 1.56 की Liquidity और 15 लाख का Profit देखकर Repayment की क्षमता का अंदाज़ा लगाता है।
- Investor: 15 प्रतिशत का Profit Margin और Profit की दिशा देखता है।
- Supplier: 28 लाख बनाम 18 लाख की स्थिति देखकर तय करता है कि उधार दे या नहीं।
- Government: Profit के आधार पर Tax की गणना और नियमों के पालन की जाँच करती है।
यानी एक ही Business की एक ही Accounting Information अलग-अलग Users के अलग-अलग फ़ैसलों में काम आती है।
अच्छी Accounting Information की विशेषताएँ
हर जानकारी अपने आप काम की नहीं होती। अंतरराष्ट्रीय Framework के अनुसार सबसे ज़रूरी दो गुण हैं। पहला Relevance, यानी जानकारी User के Decision से जुड़ी हो। दूसरा Faithful Representation, यानी वह Business की असली स्थिति को सच्चाई से दिखाए। पुरानी Books में इसे Reliability भी कहा जाता है।
इन दोनों को मज़बूत बनाने वाले चार गुण हैं। Comparability, यानी अलग-अलग सालों या कंपनियों से तुलना हो सके। Verifiability, यानी कोई दूसरा व्यक्ति भी जाँचकर वही नतीजा निकाल सके। Timeliness, यानी जानकारी सही समय पर मिले। और Understandability, यानी User उसे आसानी से समझ सके। अपनी Book में नाम थोड़े अलग हो सकते हैं, इसलिए Answer में वही शब्द लिखें जो आपके Syllabus में हैं।
Accounting Information की सीमाएँ
- इसमें सिर्फ़ वही बातें आती हैं जिन्हें पैसों में नापा जा सके। जैसे Employees का हुनर या ग्राहकों का भरोसा Records में नहीं दिखता।
- बहुत सी जानकारी बीते हुए लेन-देन पर आधारित होती है, इसलिए वह भविष्य की गारंटी नहीं देती।
- कई आँकड़ों में अनुमान और Judgment लगता है, जैसे Depreciation की दर।
- देर से मिली जानकारी का Decision में मूल्य घट जाता है।
इसलिए Accounting Information के साथ बाकी जानकारी को भी देखना चाहिए।
Exam में इस Question का Answer कैसे लिखें
- शुरुआत Meaning और Data व Information के अंतर से करें।
- Information बनने की Process के छह Steps एक-एक पंक्ति में लिखें।
- Users को Internal और External में बाँटें और हर User के लिए एक-दो पंक्तियाँ लिखें।
- एक छोटा Example दें, जैसे ABC Ltd.।
- Internal और External Users का अंतर Table या Points में दें।
- अंत में Conclusion लिखें कि Accounting सिर्फ़ Record-keeping नहीं, बल्कि एक Information System है।
Answer की लंबाई Marks के हिसाब से तय करें। कम Marks में Steps और Users के नाम काफ़ी हैं, ज़्यादा Marks में Example और Table भी जोड़ें।
अक्सर पूछे जाने वाले सवाल
Accounting Information और Accounting Data में क्या फ़र्क है?
Data कच्चे आँकड़े हैं, जैसे Sales और Expenses की सूची। Information वही आँकड़े हैं जब वे Process होकर Decision के काम आने लायक रूप में आ जाएँ।
Internal Users कौन होते हैं?
Management, Owners और Employees, जो Organization के अंदर होते हैं।
External Users को कौन सी Information मिलती है?
आम तौर पर Published Financial Statements जैसी Reports।
Accounting Information को Management Information System क्यों कहा जाता है?
क्योंकि वह Management को Planning, Control और Decision के लिए ज़रूरी जानकारी देती है।
निष्कर्ष
Accounting Information Business के आँकड़ों को फ़ैसलों में बदलने का ज़रिया है। Transactions लिखे जाते हैं, उन्हें बाँटा और जोड़ा जाता है, उनका मतलब निकाला जाता है और फिर हर User तक उसकी ज़रूरत की जानकारी पहुँचती है। Management इससे Planning, Control और Performance Evaluation करता है। Owners और Investors Profit और Return देखते हैं। Banks और Suppliers चुकाने की क्षमता परखते हैं। Government Tax और नियमों के पालन के लिए इसका इस्तेमाल करती है।
इसलिए Accounting को सिर्फ़ Record-keeping समझना अधूरी समझ है। आज के Business में यह एक Information System है, जिसकी अपनी सीमाएँ भी हैं। Syllabus और Exam की सही जानकारी के लिए हमेशा GNDU के Official Sources देखें। GnduPapers.com का Disclaimer भी पढ़ें।